
Automatizace fakturace a párování plateb: Bankovní API vs. manuální rutina
Přepisování variabilních symbolů a ruční kontrola bankovních výpisů stojí firmy desítky hodin měsíčně a přináší zbytečné chyby. Přečtěte si, jak funguje napojení na bankovní API (Fio, ČSOB, KB), automatické párování s Pohodou a upomínkování na autopilota.
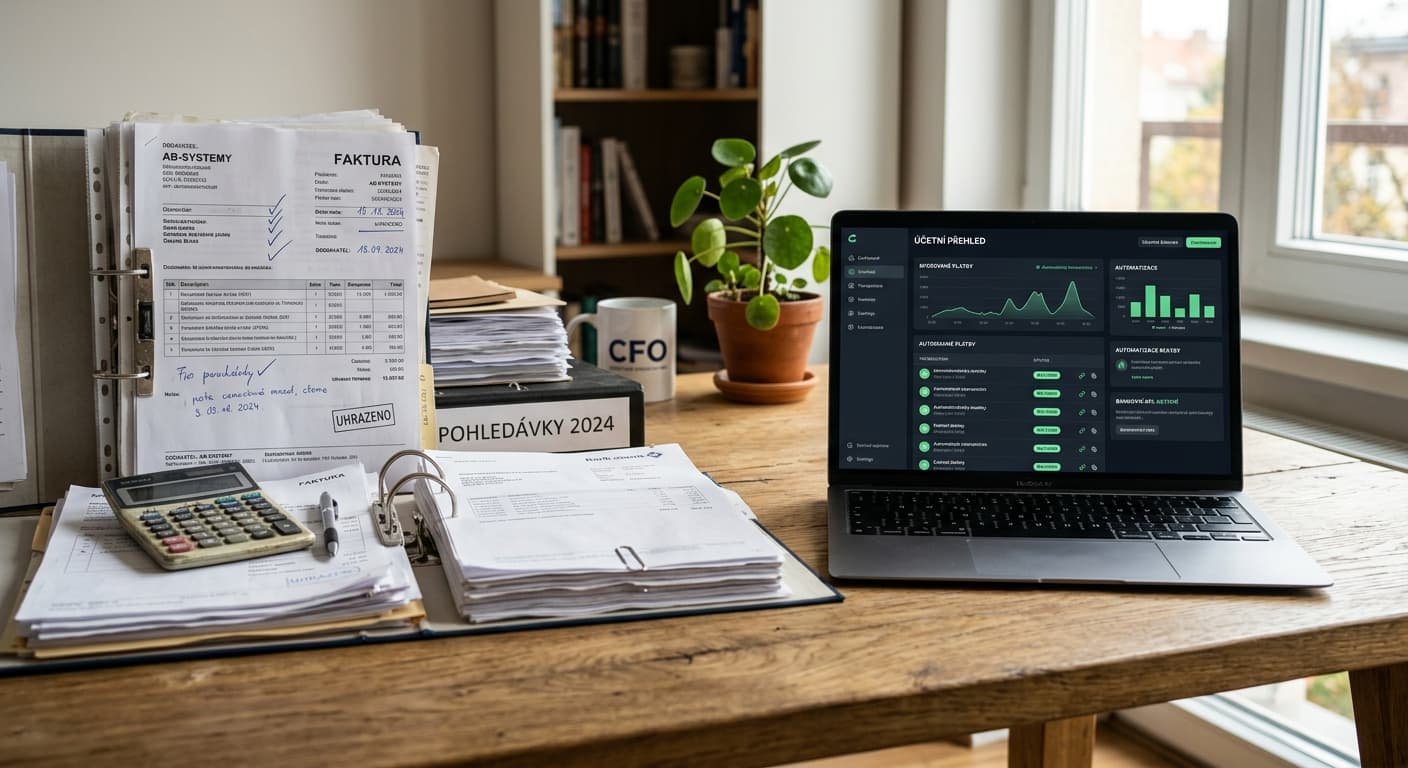
Ráno přihlásit do internetového bankovnictví, stáhnout výpis ve formátu GPC nebo CSV, otevřít účetní program, naimportovat data, ručně dohledávat neidentifikované platby s překlepem ve variabilním symbolu a poslat e-mail do skladu, že se může expedovat. Pozorujete tento ranní rituál i ve vaší firmě?
Proč je manuální párování plateb skrytým žroutem marže
Pro firmu s 500 až 5 000 objednávkami měsíčně představuje manuální zpracování plateb nejen neproduktivní mzdové náklady, ale především provozní zpoždění. Pokud zákazník zaplatí převodem v pátek dopoledne a účetní páruje platby až v pondělí po poledni, zboží odchází zbytečně o 3 dny později. V éře, kdy zákazníci očekávají doručení do 24 hodin, je to obrovská konkurenční nevýhoda.
Navíc dochází k lidským chybám: zákazník zapomene uvést variabilní symbol, pošle částku poníženou o bankovní poplatek, nebo zadá do zprávy pro příjemce pouze své jméno.
měsíčně v průměru ušetří středně velká firma přechodem z ručního stahování výpisů na přímé bankovní API webhooky.
Srovnání: Manuální párování vs. Automatizované API řešení Foxmate
| Parametr procesu | Manuální zpracování (GPC/CSV) | Automatizace Foxmate (Bankovní API) |
|---|---|---|
| Rychlost spárování | 12 až 48 hodin (podle směny účetní) | Do 3 sekund od připsání platby |
| Reakce skladu na platbu | Závislá na interním e-mailu | Okamžitý tisk štítku a rezervace zboží |
| Řešení chybějícího VS | Zdlouhavé telefonování a pátrání | AI/RegEx heuristika (párování dle částky, IBANu a jména) |
| Víkendový provoz | Zcela zastaveno do pondělí | Nepřetržitý provoz 24/7/365 bez obsluhy |
| Náklady na transakci | 15–35 Kč v přepočtu na lidskou práci | 0 Kč po zavedení integrace |
Jak vypadá spolehlivá architektura bankovního napojení
Banky v ČR (Fio banka, Komerční banka, ČSOB, Česká spořitelna nebo Raiffeisenbank) dnes nabízejí moderní REST API rozhraní nebo certifikované standardy PSD2 / Premium API.
Správně navržená integrace nesmí spoléhat na křehké stahování jednou denně. Systém stavíme na tzv. webhook notifikacích a zabezpečených mikroservisách:
- Příjem transakce: V momentě, kdy na bankovní účet dorazí platba, banka vyšle šifrovaný webhook s detaily pohybu na náš zabezpečený endpoint.
- Idempotentní zpracování: Každý pohyb má unikátní bankovní ID transakce. Zabraňujeme dvojímu zaúčtování i při opakovaném volání.
- Víceúrovňové párovací pravidlo:
- 1. úroveň: Shoda variabilního symbolu + částky na korunu přesně.
- 2. úroveň: Párování dle čísla účtu plátce (uloženého v CRM u klienta) + částky otevřené pohledávky.
- 3. úroveň: Inteligentní detekce čísla objednávky v textové poznámce.
- Automatický zápis do ERP: Zápis úhrady do Pohody, Heliosu či FlexiBee a odeslání daňového dokladu klientovi e-mailem.
Developer Tip: Idempotence a rotace bankovních certifikátů
Při integraci bankovních API nikdy neukládejte certifikáty a privátní klíče do aplikačního kódu ani do běžných tabulek. Využívejte šifrované trezory (např. HashiCorp Vault nebo AWS Secrets Manager) s automatickým upozorněním 30 dní před expirací certifikátu. Všechny příchozí webhooky ukládejte do surového event-logu před samotným zpracováním – v případě výpadku účetního systému tak nikdy neztratíte ani jediný záznam o platbě.
Klíčové benefity
- Blesková expedice objednávek ihned po připsání na účet
- Účetní se věnuje kontrolám a analýzám místo tupého přepisování
- Okamžité odeslání daňového dokladu (faktury) zákazníkovi v PDF
- Automatické spouštění upomínek po splatnosti bez lidského zásahu
- Přehled o firemním cash-flow v reálném čase bez čekání na konec měsíce
- Nulový prostor pro lidské překlepy v bankovních účtech a částkách
Často kladené otázky
Je napojení na bankovní API bezpečné?
Co se stane, když zákazník zadá chybný variabilní symbol i částku?
Jaké banky v České republice dokážete integrovat?
Spočítejte si cenu automatizace plateb pro vaši firmu
Chcete se zbavit ručního párování a zrychlit expedici o celé dny? Zjistěte orientační rozpočet a návratnost investice.
Adam Bešina
Zakladatel & Lead Developer
„Moje vize je jednoduchá: odstraňovat zbytečnou manuální rutinu, digitalizovat chaos a stavět software, který firmám reálně vydělává čas a peníze.“
Zobrazit celý profilSouvisející články a know-how
Jak moc si pustit AI do firmy: Kde vám ušetří desítky hodin a kam ji raději vůbec nepouštět
Zeptejte se dnes deseti majitelů firem na umělou inteligenci a dostanete dvě krajní odpovědi.
Reklama v ChatGPT a Gemini: Kdy se vyplatí, kolik stojí a jak ji spustit v Česku
Způsob, jakým lidé vyhledávají řešení, dodavatele a produkty na internetu, prochází největší proměnou za posledních dvacet let. Zákazníci stále častěji přeskakují klasické modré odkazy ve vyhledávačích a jdou rovnou do konverzačních AI asistentů.
5 signálů, že vaše firma přerostla tabulky v Excelu (A jak bezpečně převést data)
Sdílený Excel byl skvělý na začátku. Pokud v něm ale dnes pracuje více než 5 lidí současně, stává se z něj největší brzda vašeho zisku a růstu.